


IMIP Gandeng Bank Sulteng Latih Orang Tua Murid Kelola Keuangan Rumah Tangga
PT Indonesia Morowali Industrial Park (IMIP) bekerja sama dengan Bank Sulteng (PT Bank Pembangunan Daerah Sulawesi Tengah) menggelar kegiatan edukasi literasi keuangan.
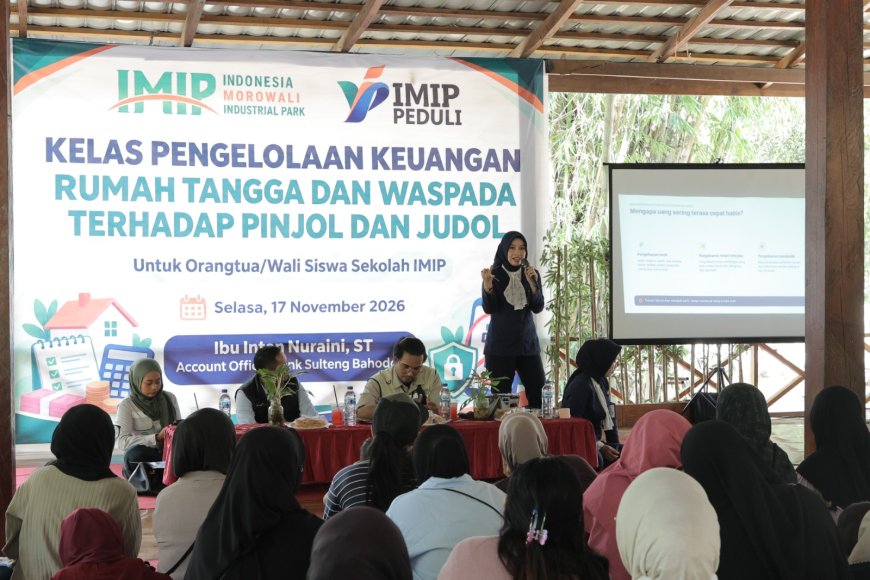
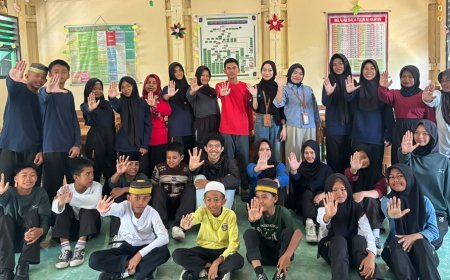
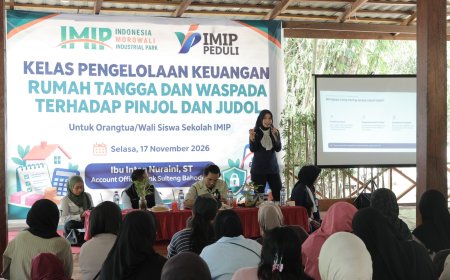
MOROWALI, METROSULAWESI.NET- PT Indonesia Morowali Industrial Park (IMIP) bekerja sama dengan Bank Sulteng (PT Bank Pembangunan Daerah Sulawesi Tengah) menggelar kegiatan edukasi literasi keuangan. Bertajuk “Pengelolaan Keuangan Rumah Tangga dan Waspada terhadap Pinjol dan Judol”, kegiatan tersebut digelar di Lahan Sidaya IMIP, Desa Labota, Kecamatan Bahodopi, Morowali, Sulawesi Tengah, Selasa lalu (17/11/2026). Kelas edukasi ini dihadiri 54 orang tua atau wali murid dan 6 guru Sekolah IMIP, mencakup jenjang TK, SD, dan SMP.

Menjadi pembicara dalam kegiatan itu, Account Officer Bank Sulteng Cabang Bahodopi, Intan Nuraini, memaparkan, pengelolaan keuangan keluarga dimulai dengan mengetahui jumlah pendapatan, diikuti kesadaran mengelola dan menentukan prioritas pengeluaran. Dengan begitu, warga akan dapat terlatih membedakan antara kebutuhan yang harus segera dipenuhi dan keinginan yang dapat ditunda.
Dia merinci lima langkah dasar pengelolaan keuangan. Mulai dari menentukan tujuan, menyusun anggaran, memisahkan uang berdasarkan pos kebutuhan, mendahulukan pengeluaran prioritas, serta mencatat dan mengevaluasi setiap transaksi. Menurut Intan, pencatatan harus mencakup pengeluaran-pengeluaran kecil karena akumulasinya dapat memengaruhi kondisi keuangan bulanan. Sebagai contoh penyusunan anggaran, dalam satu keluarga mengalokasi pendapatan menjadi 50 persen untuk kebutuhan pokok, 30 persen keinginan yang dapat ditunda, dan 20 persen lainnya untuk tabungan, dana darurat, serta kebutuhan masa depan. “Catat setiap pengeluaran sekecil apapun, dievaluasi setiap minggu,” kata Intan saat memberikan materi.
Dalam jangka panjang, keluarga perlu mempersiapkan kebutuhan untuk masa depan, termasuk dana darurat. Intan menyarankan, praktik menyusun anggaran disesuaikan dengan kondisi dan kewajiban keuangan masing-masing keluarga. Ia juga mengajak masyarakat memisahkan uang dalam beberapa pos, seperti kebutuhan harian, tagihan, dan tabungan. Tabungan diperlukan sebagai sarana penyimpanan dana, terlebih untuk memenuhi kebutuhan di waktu tak terduga. “Dana simpanan sebaiknya ditempatkan di rekening terpisah agar tidak mudah terpakai untuk belanja yang kurang mendesak,” sarannya.
Jika terampil mengelola keuangan secara benar, setiap rumah tangga diharapkan lebih memiliki kesadaran mengatur pola pengeluaran dan kapasitas alokasi keuangan bulanan. Dengan begitu, kata Intan, kebutuhan rumah tangga akan dapat terpenuhi secara seimbang. Hal ini juga akan dapat mencegah peluang meminta bantuan kepada pihak lain, termasuk pinjaman online atau daring (pinjol).
“Bila tidak tepat atau gagal mengelola keuangan, maka akan mudah terjerat pinjaman online,” ujarnya. Ada sejumlah ciri pinjol ilegal yang perlu lebih diwaspadai, antara lain tidak terdaftar resmi di Otoritas Jasa Keuangan (OJK), menawarkan nilai bunga dan denda yang tidak transparan, serta meminta akses data pribadi secara tidak wajar. Pelaku jasa pinjol ilegal pun kerap menagih dengan tidak beretika.
Selaras dengan itu, ancaman judi online juga perlu diperhatikan karena bisa mengganggu kestabilan keuangan rumah tangga. Intan mengingatkan, dorongan kesenangan dalam bermain judi berakibat pada ketagihan yang berujung pinjaman dan menambah utang. Akibatnya, kesehatan psikologis dan keharmonisan antaranggota keluarga akan rentan terganggu.
Section Head Pilar Pilar Pendidikan Departemen Community Development & CSR IMIP, Mada Marhaenisia menekankan, IMIP memandang keluarga sebagai lingkungan belajar pertama bagi anak termasuk dalam mengatur keuangan. Tak hanya itu, keterbukaan antaranggota keluarga menyangkut kondisi keuangan, kesepakatan prioritas pengeluaran, dan tujuan tabungan dapat memperkuat komunikasi serta ketahanan keluarga.
“Setiap keluarga perlu memahami perputaran uang antara pendapatan dan pos-pos pengeluaran, serta lebih bijak dalam mengambil keputusan finansial. Kebiasaan sederhana seperti membagi uang saku, menabung dengan celengan atau rekening bank juga perlu diperkenalkan sejak dini,” tutur Mada. Dengan begitu, penerapan pendidikan keuangan dapat diteruskan dari orang tua dalam kehidupan sehari-hari anak.
Kelas ini melanjutkan program edukasi serupa pada tahun 2025 yang melibatkan 57 perwakilan PKK dari 12 desa di Kecamatan Bahodopi. IMIP membuka peluang pengembangan kegiatan literasi keuangan lanjutan melalui kolaborasi dengan sekolah, pemerintah desa, komunitas, lembaga pendidikan, dan mitra profesional di bidang finansial. (*)
Apa Reaksimu?